
בקצרה
- הנגיד פרופ" אמיר ירון אמר בראיון שפורסם ב-6 בספטמבר, יממה אחרי שהריבית ירדה ל-3.25 אחוזים, שהורדת מחירים היא הדרך להאיץ מכירות.
- לדבריו בחלק מהפרויקטים ניצול האשראי גבוה מהרמות הטבעיות ביחס לקצב המכירות, ובנק ישראל עוקב אחר הפער הזה.
- שום מגבלה לא הוטלה. הנגיד אמר שיש לבנק כלים לפעול אם המתח יימשך, ולא הודיע על הוראה או על טיוטה.
- בדוחות שסקרנו הופיע אותו מנגנון במספרים: אצל אלמוגים 70 אחוזים מהמכירות ברבעון נעשו בהנחת קבלן.
- הנגיד גם סייג: קשה לגלם את מבצעי הקבלנים במחירי הדירות, ולכן לדבריו הירידות בפועל גדולות ממה שמופיע רשמית. הוא לא נקב במספר.
משפט אחד בראיון הזה נשמע מופשט, והוא בעצם הדבר הכי קונקרטי שנאמר בו. אנחנו כבר ראינו אותו במספרים, בדוחות של החברות עצמן.
מה נאמר, ומה לא נאמר
מה נאמר בראיון
בראיון שפורסם ב-6 בספטמבר 2026, יממה אחרי שהוועדה המוניטרית הורידה את הריבית ל-3.25 אחוזים, תיאר נגיד בנק ישראל פרופ" אמיר ירון שוק דיור מורכב: התחלות בנייה וגמר בנייה ברמה גבוהה, כשהפער ביניהן גדל בין היתר בגלל מחסור בעובדים, ולצד זה עלייה מסוימת בהיקף העסקאות בחודשיים האחרונים.
ואז הגיע המשפט שבגללו הידיעה הזאת מעניינת. הנגיד אמר שהוא קורא לקבלנים, ושאם הם רוצים לראות האצה במכירות, הורדת מחירים כנראה תביא לכך שהשוק יתעורר בצורה יותר חזקה.
סייג חשוב על הניסוח, כי הוא חוזר בכל מקום: הנגיד לא אמר "תורידו מחירים" בלשון ציווי. הוא קרא לקבלנים להוריד מחירים. זו קריאה ציבורית, ולא הנחיה, לא רגולציה ולא תנאי.
הציטוטים מתוך הראיון שפורסם בגלובס ב-6 בספטמבר 2026. העמודה הימנית היא תיאור של מה שנאמר, ולא פרשנות למה שיקרה.
מה בנק ישראל אומר שהוא עוקב אחריו
החלק שכדאי לשים לב אליו הוא לא הקריאה, אלא מה שבא אחריה. הנגיד אמר שבחלק מהפרויקטים ניצול האשראי גבוה מהרמות הטבעיות שנראו ביחס לקצב המכירות, ושהדרך לסגור את הפער היא בהגדלת מכירות.
ואז הוא הוסיף שבנק ישראל עוקב אחר הפער בין ניצול האשראי לבין המכירות, שככל שהמתח הזה יימשך הבנק גם יבחן אותו, ושיש לו את הכלים לפעול אם ירגישו שזה עולה לרמות גבוהות מדי.
ונאמר את זה במפורש, כי זו הטעות הקלה ביותר בידיעה הזאת: שום דבר לא הוטל. לא פורסמה הוראה, לא טיוטה ולא מגבלה חדשה. מה שנאמר הוא שהבנק עוקב, שיבחן אם יידרש, ושיש לו כלים. אלה שלושה שלבים לפני צעד רגולטורי, לא צעד רגולטורי.
איך הפער הזה נראה במספרים
"הפער בין ניצול האשראי למכירות" הוא ניסוח של רגולטור. אצלנו הוא כבר הופיע כמספרים, מתוך הדוחות הכספיים של החברות עצמן בעונת הדוחות האחרונה.
כל הנתונים בטבלה פורסמו אצלנו קודם, מתוך דוחות כספיים של החברות. הם מובאים כאן כדי להראות איך נראה בפועל הפער שהנגיד תיאר, ולא כנתון חדש.
הדוגמה החדה ביותר הגיעה מאלמוגים, שבדוח שלה 70 אחוזים מהמכירות ברבעון נעשו בהנחת קבלן. את זה פירטנו בכתבה על הדוח של אלמוגים. הצד השני של אותו מטבע הוא יזמים שמעמידים לרוכשים הלוואות במקום להוריד מחיר גלוי, וגם על זה כתבנו בסקירת הדוח של אפי קפיטל.
וברמת הענף כולו, בחתך שערכנו על דוחות הרבעון השני, התמונה הייתה עקבית: נמכרו הרבה יותר דירות, וההכנסות עלו הרבה פחות. זה בדיוק מה שקורה כשמוכרים בהנחה. את החתך המלא פירטנו בכתבה על הפער בין כמות הדירות לכסף.
מה הנגיד אמר על המבצעים
כאן התמונה מורכבת יותר ממה שאפשר לצפות. הנגיד אמר שקשה מאוד לגלם את מבצעי הקבלנים במחירי הדירות, ולכן יש כנראה קצת יותר ירידות ממה שמופיע באופן רשמי. הוא לא נקב במספר, ולכן גם אנחנו לא נכתוב כאן אחוז.
על מבצעי 20-80 הוא דווקא אמר דבר חיובי: הם היו בפריסייל עוד לפני תחילת המלחמה, והם שירתו לטובה שוק שנעצר ואיפשרו החזרה של לקוחות. את הגדרות שבנק ישראל הציב הוא הסביר בראייה צרכנית, כדי שהלקוח יבין לאיזו עסקה הוא נכנס ויוכל לעמוד בהתחייבות.
ועל מבצעי הבלון הוא דווקא חלק על סדר הגודל שפורסם ואמר שזה לא בסדרי הגודל שצוינו באותם נתונים, אך שהבנק ממשיך לעקוב ויידע לפעול אם ייווצרו שוב כיסים שעלולים להוות בעיה ללקוח. הבאנו גם את זה, ולא רק את החלק שמתיישב עם התמונה שאנחנו מתארים.
מה זה אומר לרוכש
ראשית, מה שלא השתנה: התנאים שלכם היום זהים לתנאים שהיו לפני הראיון. לא נכנסה לתוקף שום מגבלה חדשה, ואף מסלול לא נסגר.
שנית, מה שכן שווה לקחת מהראיון. אם היזם מציע לכם הנחה, הלוואה או מבצע תשלומים, זה לא חריג ולא טובה אישית. זה דפוס רחב שמופיע בדוחות הכספיים של הענף, והנגיד עצמו תיאר אותו. מי שיודע את זה נכנס למשא ומתן ממקום אחר.
- לשאול מה עוד יש: אם הוצעה הנחה, היא כנראה לא הגבול העליון
- לבדוק את סוף התקופה ולא רק את ההתחלה: במבצעי מימון, מה קורה כשההטבה נגמרת, ומה התשלום מאותו רגע
- לבדוק את חשבון הליווי: שכל תשלום נכנס אליו, ושהערבות בידיכם
- לזכור שהריבית ירדה: הריבית עומדת על 3.25 אחוזים, וזה משפיע על ההחזר החודשי שלכם יותר מכל אמירה בוועידה
על הורדת הריבית עצמה, ומה היא עושה למשכנתה, כתבנו בכתבה על הורדת הריבית.
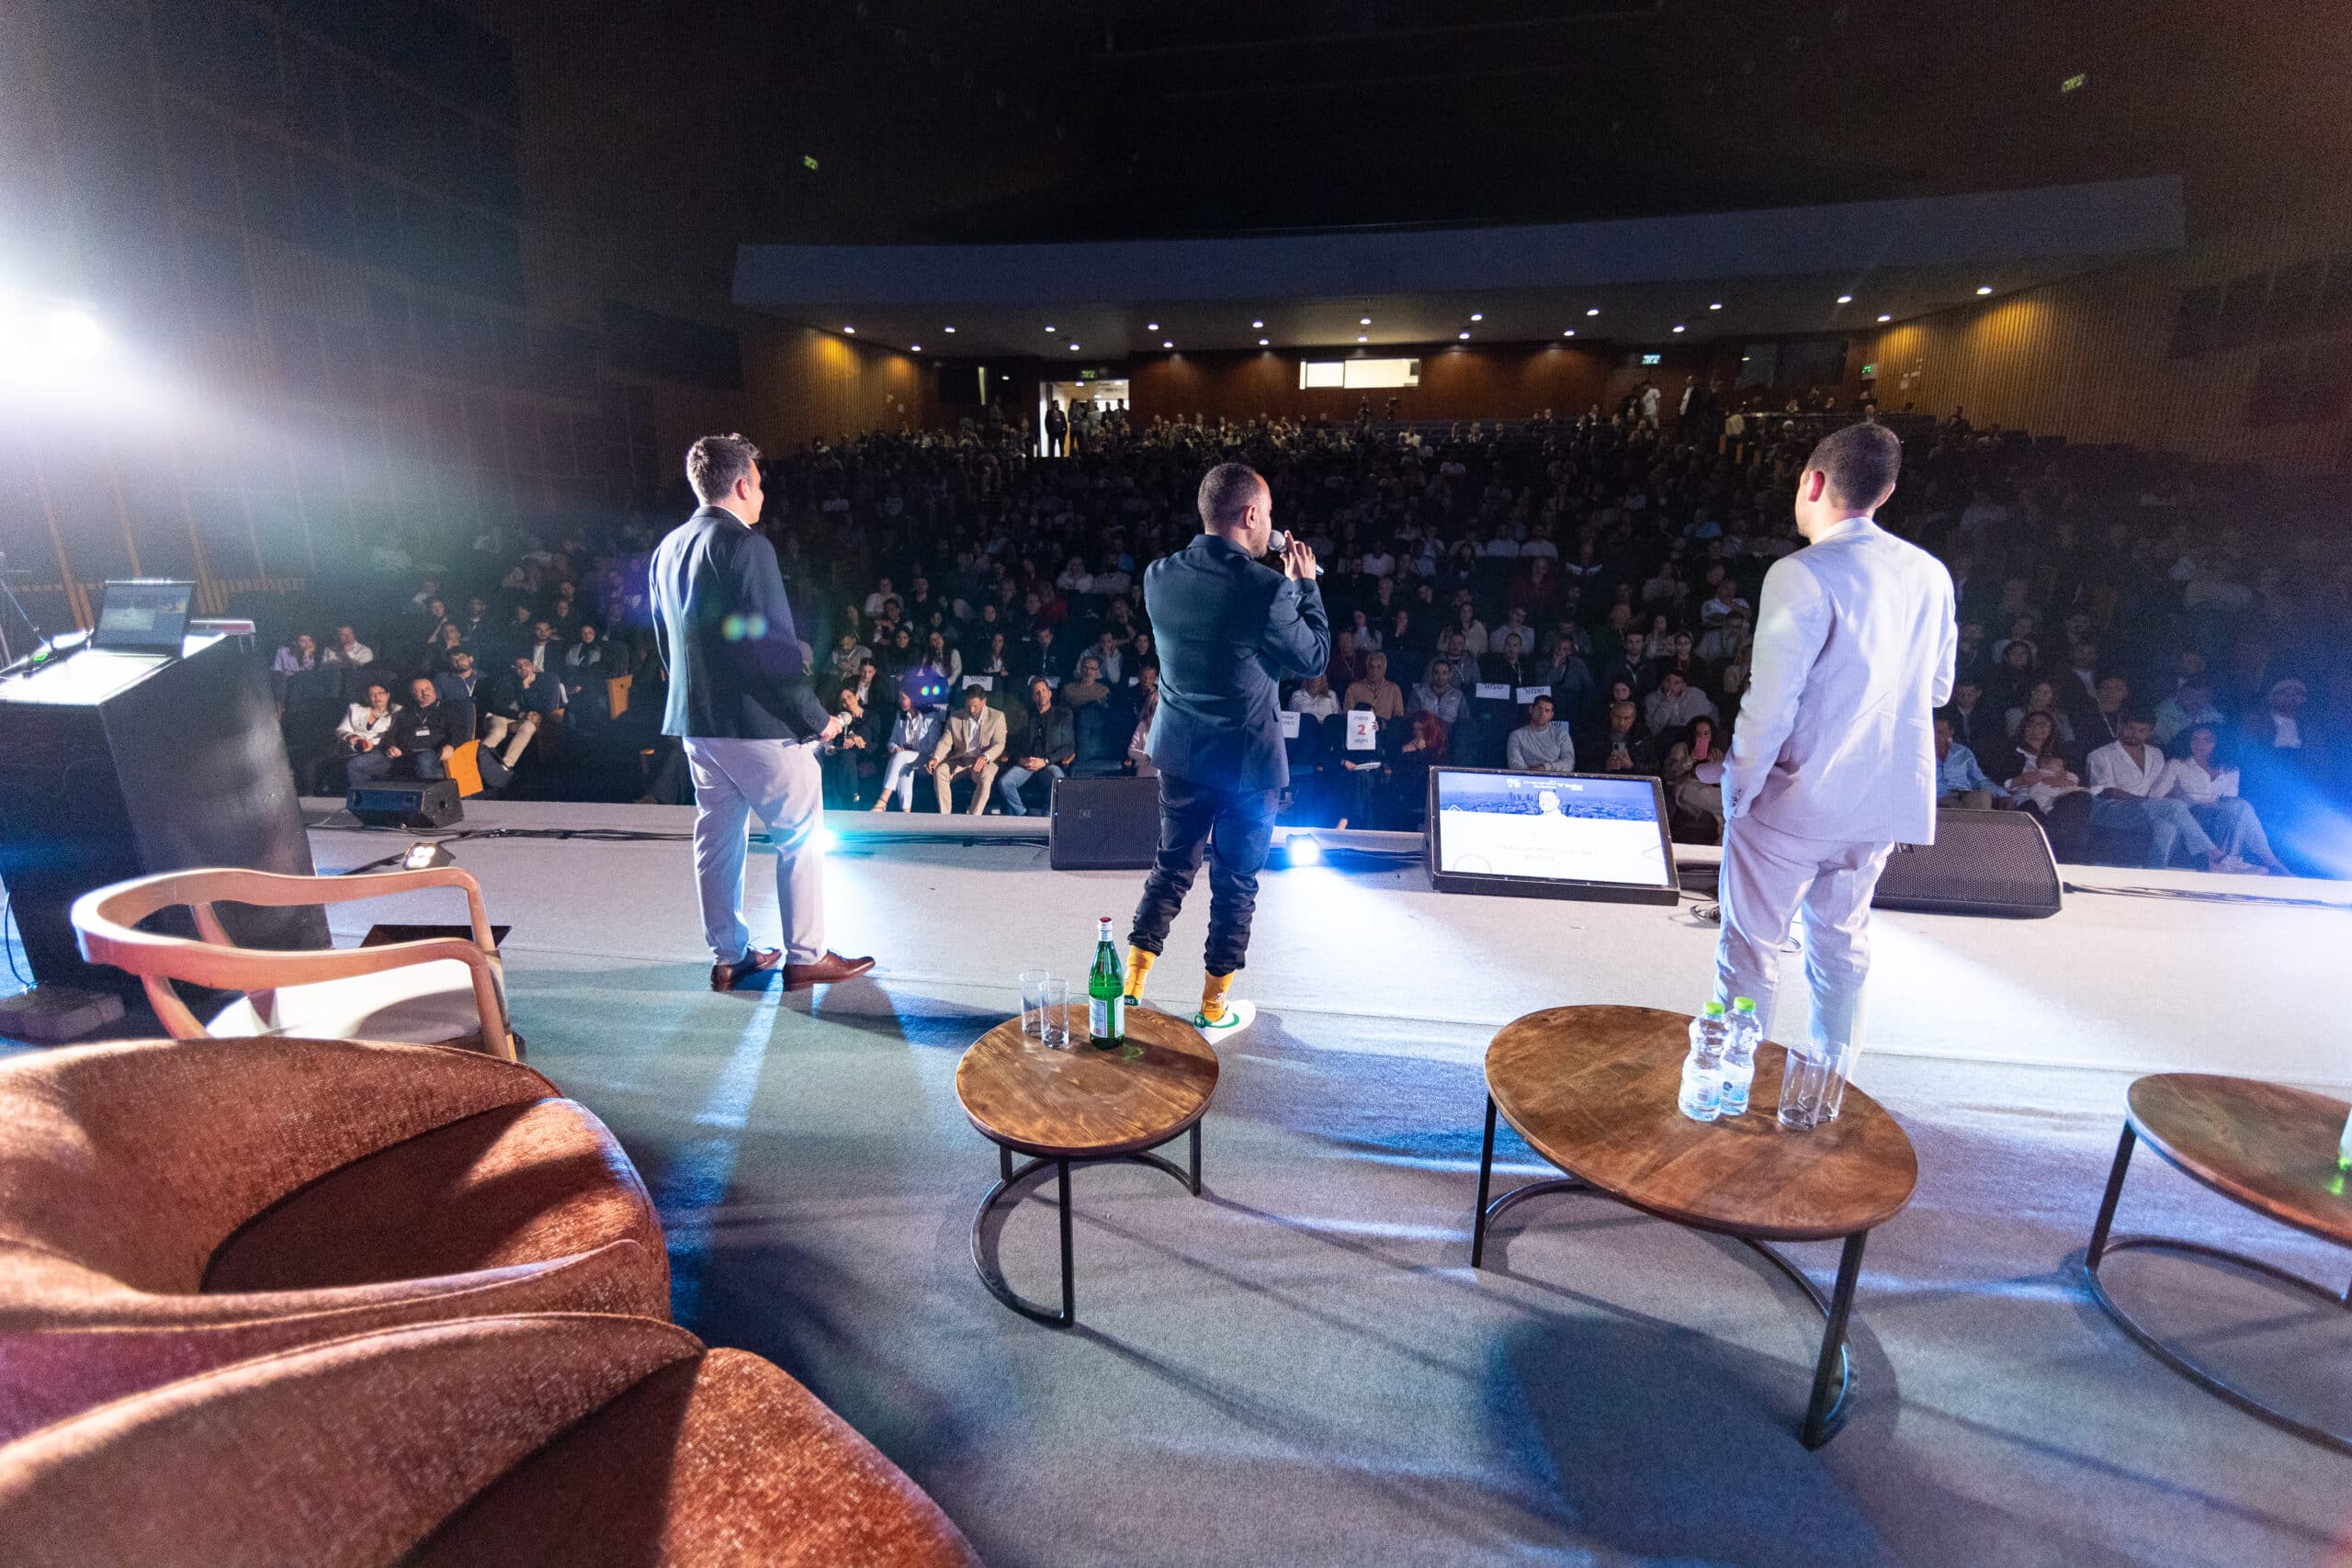
- כל הציטוטים והאמירות: ראיון עם נגיד בנק ישראל שפורסם בגלובס ב-6 בספטמבר 2026, ושודר בערב הפתיחה של ועידת ישראל לנדל"ן. הראיון נערך יממה אחרי החלטת הריבית.
- שם הכותב אינו מצוין כאן. בשורת הקרדיט בגוף הכתבה מופיע שם אחד, ובמטא-דאטה של העמוד מופיע שם אחר, ולא נכון לייחס את הראיון לעיתונאי שאולי לא כתב אותו.
- הביטוי "תורידו מחירים" אינו מופיע בגוף הראיון. הוא מופיע רק בשכבת הכותרת של העמוד. לכן הוא אינו מצוטט כאן כדבריו של הנגיד.
- לא הוטלה כל מגבלה. הנגיד אמר שבנק ישראל עוקב אחר הפער בין ניצול האשראי למכירות, שיבחן אותו אם המתח יימשך, ושיש לו כלים לפעול. לא פורסמה הוראה ולא טיוטה.
- אין בראיון שום מספר לשיעור ירידת המחירים בפועל, ולכן לא מופיע כאן אחוז לעניין הזה. הנגיד אמר רק שיש כנראה קצת יותר ירידות ממה שמופיע באופן רשמי.
- הנתונים מהדוחות הכספיים, ובהם 70 האחוזים בהנחת קבלן אצל אלמוגים, פורסמו קודם בכתבות שלנו המקושרות בגוף, והם מובאים כהמחשה ולא כנתון חדש.
📖 אולי יעניין אתכם גם:
סיכום
נגיד בנק ישראל קרא לקבלנים להוריד מחירים כדי להאיץ מכירות, ואמר שהבנק עוקב אחר הפער בין ניצול האשראי בפרויקטים לבין קצב המכירות. זו קריאה והצהרת מעקב, ולא צעד רגולטורי.
- מה נאמר: קריאה לקבלנים להוריד מחירים כדי שהשוק יתעורר
- מה נמדד: ניצול אשראי גבוה מהרמות הטבעיות ביחס לקצב המכירות
- מה לא קרה: לא הוטלה מגבלה, לא פורסמה הוראה ולא טיוטה
- איך זה נראה בדוחות: אצל אלמוגים 70 אחוזים מהמכירות ברבעון בהנחת קבלן
- לרוכש: התנאים לא השתנו, וההנחה שמוצעת לכם היא דפוס ענפי ולא טובה אישית
שאלות ותשובות
הנגיד הטיל מגבלה חדשה על הקבלנים?
הוא באמת אמר לקבלנים "תורידו מחירים"?
מה זה בעצם "הפער בין ניצול האשראי למכירות"?
אם המחירים כבר יורדים בפועל, למה לא רואים את זה במדד?
אני קונה דירה עכשיו. מה זה משנה לי?
מצאתם טעות בכתבה? עדכנו אותנו

מצאתם טעות בתגובות? עדכנו אותנו





2 תגובות
רגע, אז הנגיד אמר שיש לבנק כלים לפעול אבל עדיין לא עשה כלום בפועל? זה לא קצת הצהרות באוויר? כי קבלן שמוכר 70 אחוז מהדירות בהנחה כבר נמצא בלחץ, הוא לא מחכה שהנגיד יבקש ממנו בנימוס…
אחי קניתי לפני שנה וחצי… היה שווה לחכות 😅